英特尔、ServiceNow 季报成绩都不差,股价却跌掉四分之一:问题出在"下季度"那一行(附提示词)
拆解英特尔、ServiceNow 三季报后的大跌:电脑芯片下季度掉两成、内存被 AI 服务器抢走,cRPO 增速从 21% 降到 18.5%。附看指引的 6 行清单和提示词。
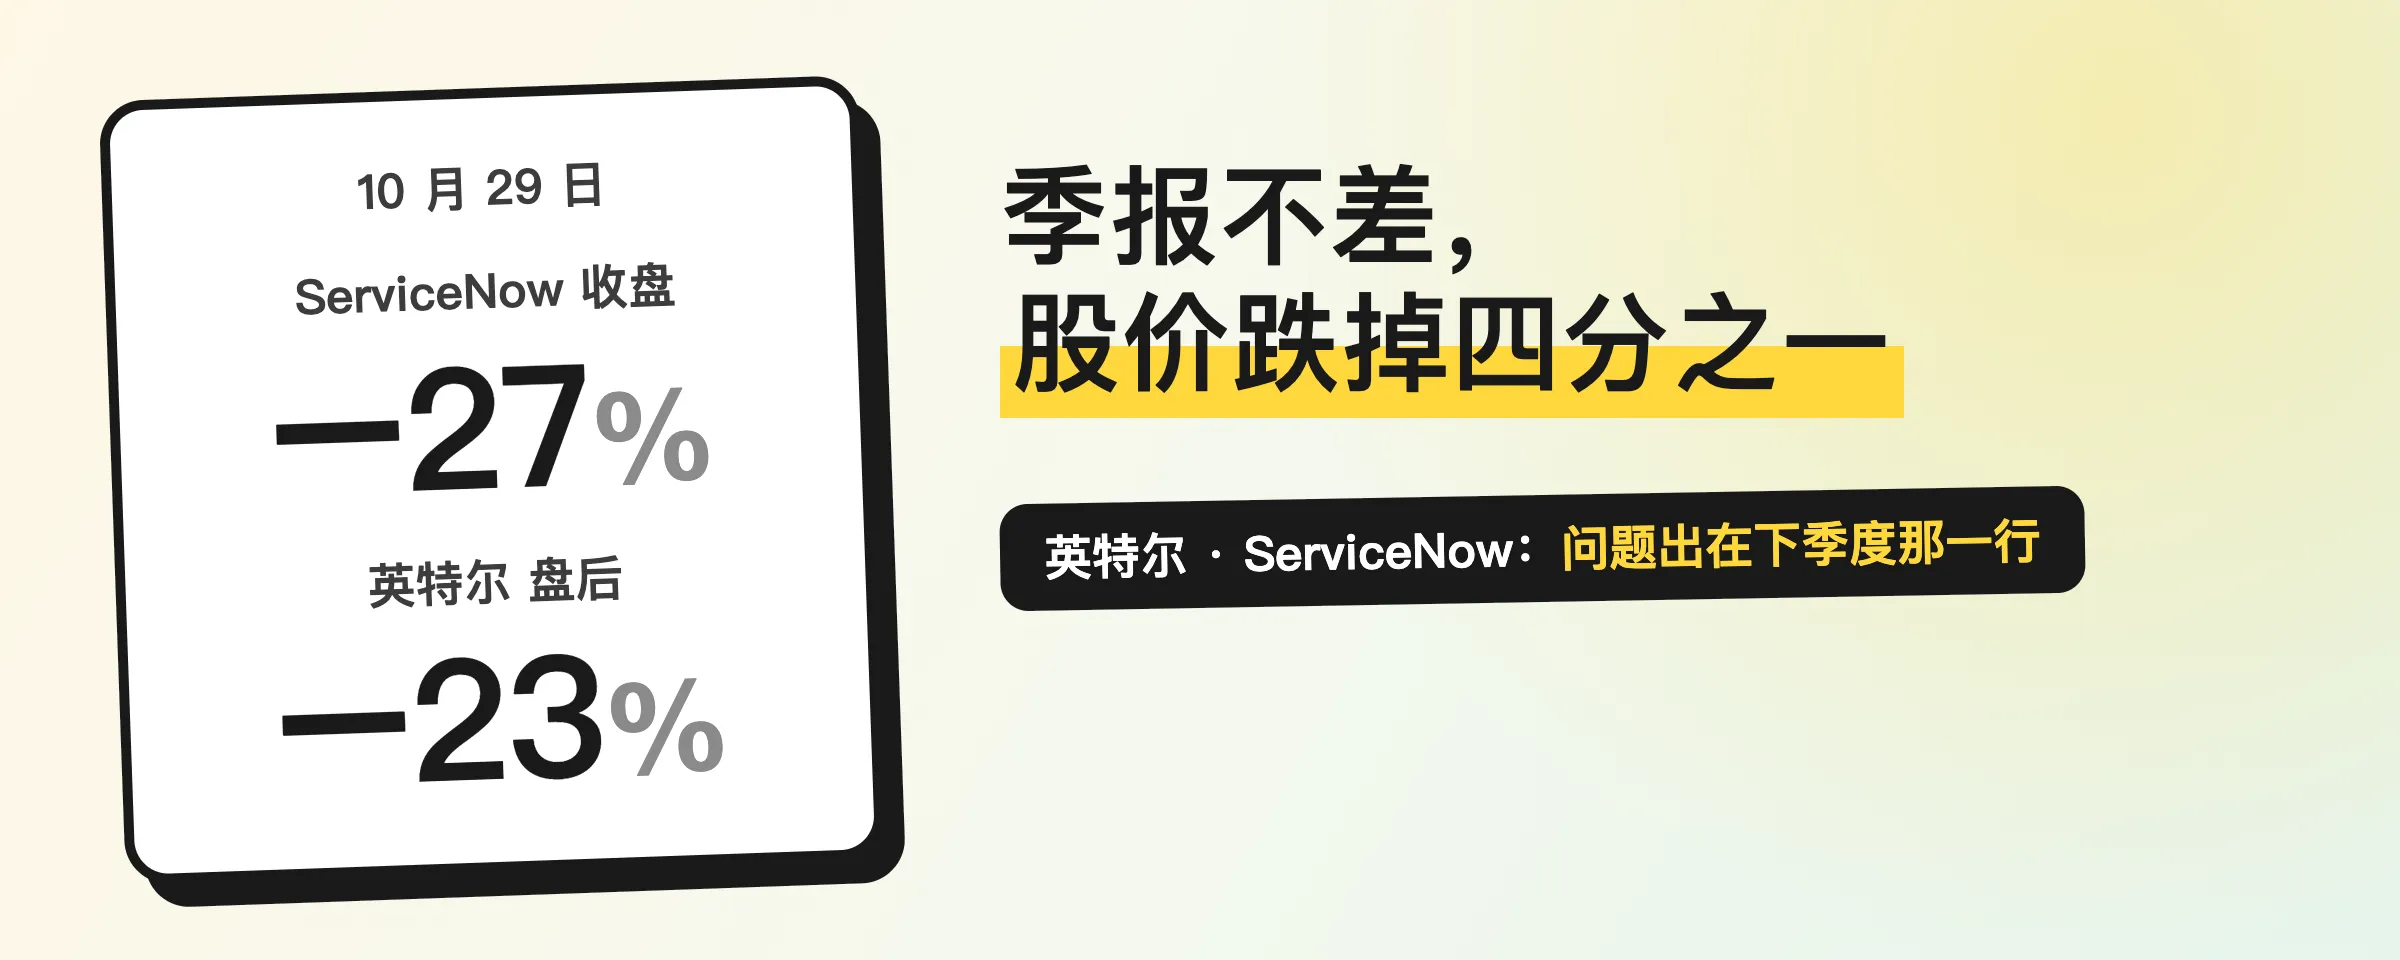
这周两家美股公司交了不差的季报,都超过了自己给的指引,股价却跌掉了四分之一:ServiceNow 一天跌 27%,上市 14 年来最惨的一天;英特尔盘后跌 23%,一晚少了 1100 亿美元左右。两家栽在同一行上:下季度指引。
我把两家交给美国证监会的 8-K 原文和电话会都读完了,大白话版本:
- 成绩单都不差。 英特尔三季度收入 165 亿美元,涨 21%,每股收益 0.52 美元,市场预期 0.41 左右;ServiceNow 订阅收入涨 21%,AI 产品的年合同额目标从年初的 10 亿美元上调到 17 亿。
- 英特尔:AI 服务器芯片卖不过来,电脑芯片下季度要掉两成。 下季度收入指引 150–160 亿,市场预期 170 亿左右;毛利率从 44% 掉到 38%。内存被 AI 服务器抢走、电脑卖不动、以色列工厂出事故,三件事撞在一起。
- ServiceNow:一个叫 cRPO 的数字从 21% 降到 18.5%。 它代表未来一年已经签进合同的收入。公司说主要是提前续约和会计口径,市场怕的是 AI 颠覆按账号收费的软件生意。
- 股价买的是下个季度。 文末有一张看指引的 6 行清单和一段提示词,下次哪家公司“成绩不差还暴跌”,把公告丢给 AI,它会帮你找出是哪一行。
| 英特尔 INTC | ServiceNow NOW | |
|---|---|---|
| 做什么 | 电脑和服务器的 CPU,也替别人造芯片 | 大公司内部的 IT 工单、审批流程软件,主要按账号收年费 |
| 跌了多少 | 10 月 29 日盘后跌 23% | 10 月 29 日收盘跌 27%,上市以来最大单日跌幅 |
| 市值少了 | 约 1100 亿美元 | 约 420 亿美元 |
| 这一季 | 收入 +21%,利润好于预期 | 订阅收入 +21%,好于自己给的指引 |
| 下一季 | 收入 150–160 亿,预期 170 亿左右 | cRPO 增速 18.5%,预期 19.4%–20% |
| 公司怎么解释 | 以色列工厂事故、内存缺货、电脑市场弱 | 提前续约、政府客户、会计口径 |
| 还让人担心的 | 明年自由现金流大概率转不了正 | AI 会不会让企业少买账号 |
一、英特尔:服务器芯片供不上,电脑芯片要掉两成
英特尔这一季交出了 15 年来最快的数据中心增长:服务器芯片部门(DCAI)收入 73 亿美元,比去年涨 78%。电话会上 CEO 陈立武说,需求是 AI 带起来的,尤其是 AI 智能体要用大量 CPU。他在公告里说,眼下第一要务是挤出更多产能。拖后腿的是另一半生意。
- 电脑芯片下季度要掉两成以上。 电脑芯片部门(CCPG)这一季收入 81 亿,比上季度已经少了 9%。CFO 津斯纳预计今年全球电脑出货少 12%,明年再少 10%,电脑厂商在快速清库存,下季度这块收入还要再少两成以上;内存供应不改善、价格不回落,就看不到持续的复苏。
- 内存被 AI 服务器抢走了。 台湾研究机构 TrendForce 9 月的报告说,AI 服务器利润更高,内存厂在持续把产能往服务器挪,电脑厂担心明年还缺,抢着囤货。IDC 预计今年电脑的平均售价涨 17%。想换电脑的,这一条比股价跟你更有关。
- 以色列工厂事故,直接少 3 亿收入。 10 月 14 日,英特尔在以色列基尔亚特盖特的工厂发生爆炸,两名工人遇难,工厂停产了一段时间,四季度的一部分服务器芯片发不出去。公司算的是四季度少约 3 亿美元收入、毛利率少 2 个百分点。
- 毛利率从 44% 掉到 38%。 每卖 100 块钱的芯片,毛利从 44 块变成 38 块。每股收益指引 0.25 美元,市场原本等的是 0.43 左右,差了四成。
- 明年还在烧钱。 分析师问明年自由现金流能不能转正,CFO 的回答是大概率不能,明年的资本开支还要大幅增加。今年前三季度,英特尔已经靠卖新股融了约 226 亿美元。
英特尔今年从 36.9 美元涨到 92 美元,涨了 150%,6 月最高摸到 142。涨了这么多,市场等的是“AI 让英特尔翻身”的下一步,指引一弱,跌得就狠。上一次跌这么多是 2024 年 8 月 2 日,单日 −26%,那次英特尔宣布裁员 15% 以上、停发股息。
二、ServiceNow:AI 合同额目标上调七成,股价跌出上市以来最惨一天
ServiceNow 做的是大公司内部的流程:员工报个 IT 故障、申请一台电脑、走一个审批,后台很可能就是它。主要按账号收年费,AI 功能另外收。
- 成绩单达标。 订阅收入 39.9 亿美元,涨 21%,超过了自己给的指引上限;全年订阅收入指引上调;AI 产品的年合同额目标从年初的 10 亿美元提到 17 亿。
- 问题在 cRPO。 它是客户已经签了合同、未来 12 个月要确认的收入,可以理解成“已经签下的明年会员费”。这个数字三季度按固定汇率涨了 21%,公司给四季度的指引是 18.5%,华尔街原本等的是 19.4% 到 20%。软件公司的股价很大程度跟着这一行走,它掉 2.5 个点,市场就读成“明年增长要慢下来了”。
- 公司的解释:大多是口径和时间差。 CFO 马斯坦图奥诺说,三季度一批客户提前续约,三季度 cRPO 超出预期的部分差不多一半来自它,等于从四季度挪了一部分过去;政府客户更多选本地部署版,压了 0.25 个点;一批“客户可以随时解约”的合同按规则不计入 cRPO,又压了 0.5 个点。
- 剔掉收购,增长更慢。 ServiceNow 今年花约 76 亿美元买下网络安全公司 Armis,去年底还买了 Moveworks。Guggenheim 估算,剔掉收购和汇率,订阅收入的自然增长在 17%–18%,按固定汇率算是 20.5%。
- 市场怕的是另一件事。 CNBC 的说法是,这份财报没能打消“AI 会颠覆传统软件生意”的担心。说白了:AI 智能体要是能把工单自己办了,企业还需要买那么多账号吗?电话会上被问到收费方式,CEO 麦克德莫特说,客户喜欢按账号收费的可预测性,方便做预算。当天软件股一起跌:Atlassian −7.3%,Salesforce −4.6%,Workday −4.4%。
ServiceNow 4 月刚跌过一次 17.7%,那是之前上市以来的最大跌幅;股价从 4 月 10 日的低点 81 美元涨回 150 美元,这一下又跌回 110。分析师大多下调了目标价,我还没看到有人把评级从“买入”下调。花旗分析师 Tyler Radke 的说法是,这次少了 ServiceNow 一贯的超预期,增长重新加速要等到明年。
三、为什么成绩不差还会跌这么多
股价买的是未来。三季度的成绩一公布就成了过去,华尔街早把它估得八九不离十;没人估准的,是公司对下季度说的那句话。两家都栽在这:
- 英特尔下季度收入比预期少约 15 亿美元,毛利率比这一季低 6 个点。
- ServiceNow 的合同储备增速比预期低 0.9 到 1.5 个点。
看着不多,可股价是把未来很多年的利润折成今天的价格,下季度的一个缺口,市场会顺着往后每一年都扣一遍。再叠上之前涨了多少:英特尔今年涨了 150%,ServiceNow 半年涨了八成多,期待越满,落空时摔得越狠。
四、“成绩不差还暴跌”,先看这 6 行(可以直接收藏)
| 看哪一行 | 在哪找 | 英特尔这次 | ServiceNow 这次 |
|---|---|---|---|
| 下季度收入指引 vs 市场预期 | 公告里的 Outlook / Guidance;预期看财经新闻 | 150–160 亿 vs 170 亿左右 | 订阅收入 42.5 亿左右,按固定汇率 +21.5%,没找到可比的市场预期 |
| 下季度利润率指引 | 同上 | 毛利率 44.1% → 38% | 营业利润率 32%,比三季度低半个点 |
| 领先指标:合同储备、订单、库存 | 软件看 cRPO / RPO,硬件看订单和库存 | 客户在快速清库存,电脑芯片下季度要降两成以上 | cRPO 增速 21% → 18.5% |
| 下滑怪谁:一次性还是会持续 | 电话会上 CFO 的发言 | 工厂事故四季度和明年一季度各少约 3 亿;电脑疲软至少到明年上半年,明年出货还要少约 10% | 提前续约是时间差,“随时解约”合同摩根士丹利认为明年还会压 0.5 个点 |
| 剔掉收购还剩多少 | 分析师报告、10-Q 里的收购附注 | 不适用 | Guggenheim 估自然增长约 17%–18% |
| 之前涨了多少 | 行情软件 | 今年 +150% | 4 月低点以来 +85% |
前两行决定跌不跌,后四行决定这一跌是一次性的还是会持续。
贴给 AI 的话
在 SEC 网站搜公司名,打开最新一份 8-K(Item 2.02),把附件 99.1 另存为网页;电话会的文字记录,搜“公司名 earnings call transcript”,在 Motley Fool 这类网站能找到,存成文本。两份放进一个空文件夹,在这个文件夹里打开 Claude Code,或者用 codex --search 打开 Codex(第 2、6 步要上网搜),贴下面这段:
帮我读一家美股公司的季报,告诉我它为什么"成绩不差还大跌"(或"成绩不好还大涨")。当前文件夹里有两份文件:8-K 附带的业绩新闻稿,和电话会的文字记录。
1. 一句话说本季度成绩:收入、利润和公司上一季给的指引比,是好于、符合还是低于。
2. 找出公司对下一季度和全年的指引:收入、毛利率或营业利润率、每股收益,原文引用。再上网搜 3 家媒体报道的分析师一致预期,列出差距并注明来源;来源之间对不上就都列出来。
3. 找出领先指标:软件公司看 cRPO、RPO、账单;硬件公司看订单、积压、库存天数。和上一季比是加速还是减速。
4. 把电话会上 CEO 和 CFO 给的每一个下滑原因列出来,分成两类:一次性的(事故、时间差、会计口径)和会持续的(需求变弱、降价、竞争),各写影响多大。公司自己给了数字就用公司的。
5. 如果公司最近一年有收购,找出收购贡献了多少增长,剔掉之后的增速是多少;找不到就说找不到。
6. 查这只股票过去 6 个月和今年以来涨跌了多少。
7. 每一条后面附上英文原句或来源链接。原文没写的直接说"没写",不要猜。
8. 最后用三句大白话总结:成绩好不好,下季度差在哪,市场担心的是一次性的还是会持续的。不给买卖建议。
跌成这样要不要抄底,我之前算过 8 家科技巨头 61 次财报日大跌之后的走势(英特尔和 ServiceNow 不在其中):第一周多半还在跌,一个月以后和随便哪天买没有差别。那篇在这。季报本身怎么读,看谷歌那篇的 6 行清单。
怎么读的
- 公司数字来自英特尔 10 月 29 日、ServiceNow 10 月 28 日交给 SEC 的 8-K 附件 99.1,ServiceNow 的收购来自它的 10-Q,电话会内容对照了两份文字记录。
- 股价来自 Yahoo Finance。英特尔是 10 月 29 日盘后价,最低 70.19 美元,比当天收盘低 23.8%,比前一天收盘低 26.5%;ServiceNow 是 10 月 29 日收盘价,盘中最低跌了 27.6%。市值损失是按股价乘总股本粗算的。
- 市场预期来自媒体转述的分析师一致预期,不同来源有出入:英特尔四季度收入预期在 170 亿左右,ServiceNow cRPO 增速预期在 19.4% 到 20% 之间。
- 内存的说法来自 TrendForce 9 月 30 日的报告,电脑涨价来自 IDC 6 月 2 日的预测。
- 英特尔的每股收益和毛利率用的是公司调整后的口径(非 GAAP)。
- “AI 会颠覆传统软件生意”是 CNBC 等媒体的说法,落到“按账号收费”是我的解读,ServiceNow 自己没这么说。
- 这篇是财报整理,不构成投资建议。哪里读错了,评论区告诉我,我改。