Anthropic 上市值不值?不给建议,只倒推:按发行价买,收入得接近今天的谷歌(附估值表)
Anthropic 发行价 70 到 78 美元、估值约 1.4 万亿美元,值不值?谨慎假设下,按 78 美元买、想每年赚 10%,2030 年收入得接近今天的谷歌。附四种未来、速查表和提示词。
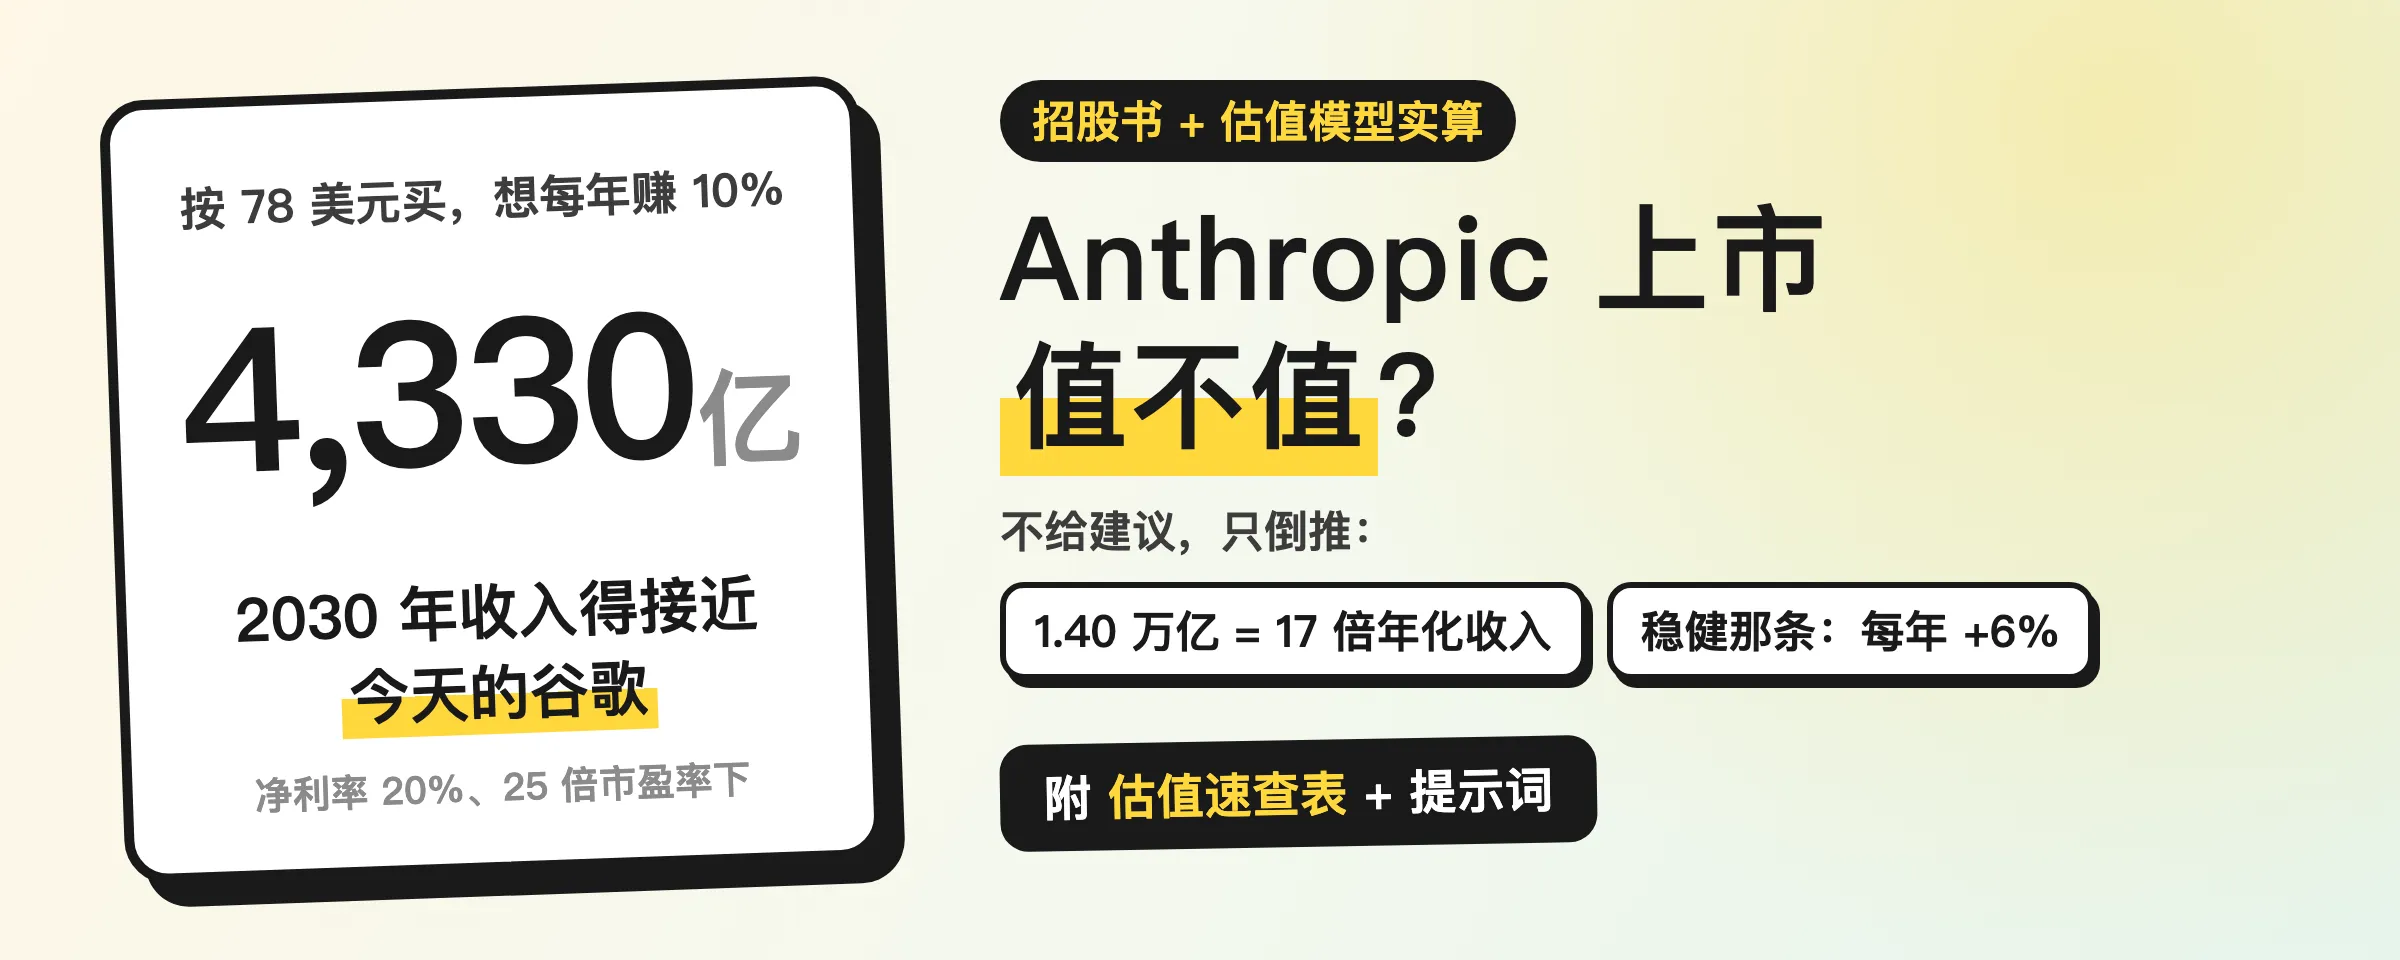
Anthropic 11 月 10 日定了发行区间:每股 70 到 78 美元。按 78 美元、完全摊薄算,估值 1.40 万亿美元,是它 10 月年化收入速度的 17 倍。
值不值,我不给建议,只把账倒过来算。按 78 美元发行价买入,想到 2030 年底每年赚 10%:在净利率 20%、25 倍市盈率的谨慎假设下,它 2030 年得卖出约 4,330 亿美元,差不多是谷歌今天一年的收入(4,711 亿)。要是开盘涨了 50%、你按 117 美元买,要的就是 6,495 亿,谷歌的 1.4 倍。
数据截至 11 月 10 日:Anthropic 当天提交的招股书第 2 次修订稿,可比公司用当天收盘价。
这篇有:
- 股价换估值: 从 70 到 131 美元,每个价格对应多少市值、几倍收入。
- 像市盈率那样算: 按三季度的经营利润率,78 美元相当于 116 倍市盈率。
- 倒推: 保本、每年赚 10%、每年赚 15%,2030 年各要卖多少钱,相当于今天哪家公司的收入。
- 四种未来: 价格战、失速、稳健、狂奔。稳健那条,收入涨到今天英伟达的规模,78 美元买入每年也只赚 6%。
- 9,000 亿算力账单: 为什么收入低的那几种未来,利润率很难高。
- 收藏用: 接下来几个关键日子、一张速查表,和一段贴给 AI 的提示词,定价和开盘后填三个数就能重算。
1. 先把股价换成估值
发行价要 11 月 18 日才定(媒体报道),开盘价更不知道,所以我算了 6 个价格:区间里的 70、74、78 美元,加上按 78 美元发行、开盘再涨 20%、50%、68% 三种。68% 是 Cerebras 今年 5 月上市第一天收盘的涨幅,只拿来举例。
| 价格 | 已发行股市值 | 完全摊薄市值 | 扣掉现金后(EV) |
|---|---|---|---|
| 发行价 70 美元 | 9,175 亿 | 1.26 万亿 | 1.05 万亿 |
| 发行价 74 美元 | 9,684 亿 | 1.33 万亿 | 1.12 万亿 |
| 发行价 78 美元 | 1.02 万亿 | 1.40 万亿 | 1.19 万亿 |
| 开盘涨 20%(93.6 美元) | 1.22 万亿 | 1.68 万亿 | 1.47 万亿 |
| 开盘涨 50%(117 美元) | 1.53 万亿 | 2.11 万亿 | 1.89 万亿 |
| 开盘涨 68%(131 美元) | 1.71 万亿 | 2.36 万亿 | 2.14 万亿 |
金额都是美元。换成收入的倍数:
| 价格 | 完全摊薄市值 ÷ run-rate | EV ÷ run-rate | EV ÷ 三季度收入×4 | EV ÷ 过去 12 个月收入 |
|---|---|---|---|---|
| 发行价 70 美元 | 15.6 倍 | 13.0 倍 | 15.5 倍 | 29.8 倍 |
| 发行价 74 美元 | 16.5 倍 | 13.8 倍 | 16.5 倍 | 31.8 倍 |
| 发行价 78 美元 | 17.3 倍 | 14.7 倍 | 17.5 倍 | 33.7 倍 |
| 开盘 93.6 美元 | 20.8 倍 | 18.1 倍 | 21.7 倍 | 41.6 倍 |
| 开盘 117 美元 | 26.0 倍 | 23.3 倍 | 27.9 倍 | 53.6 倍 |
| 开盘 131 美元 | 29.1 倍 | 26.5 倍 | 31.6 倍 | 60.7 倍 |
三种收入口径:
- run-rate,810 亿美元: 公司自己的指标,10 月 31 日最近 28 天的按量收费乘 13,加上订阅月费乘 12。它是那一天的速度快照,不是一年真收到的钱。9 月底是 710 亿,一个月涨了 100 亿。
- 三季度收入乘 4,678 亿: 三季度收入 169.6 亿。
- 过去 12 个月收入,352.8 亿: 2025 年四季度到 2026 年三季度。
媒体报的 1.02 万亿和 1.40 万亿都对,差在股数。1.02 万亿是已经发出去的约 131 亿股(A 类加 N 类,含这次 IPO 和私募)乘 78 美元;1.40 万亿用的是完全摊薄的约 180 亿股。多出来的约 49 亿股是:员工期权 17.1 亿(已扣掉行权款能买回的部分)、还没归属的限制性股票 10.7 亿、亚马逊因 12% 持股上限暂时转不了股的可转债 15.6 亿、捐赠配捐的股票 5.8 亿。这些股票迟早会出来分同一块蛋糕,所以这篇都用完全摊薄,它比已发行口径高 38%,按 78 美元算差 3,850 亿美元。
EV 是完全摊薄市值减掉上市后账上的现金和短期投资,按 78 美元发行约 2,159 亿美元。开盘价那三行,股数和现金都按 78 美元发行价算:开盘涨多少,公司拿到的钱都不变。对照一下,5 月最后一轮融资每股折合 58.90 美元,78 美元比它高 32%。
2. 像市盈率那样算
按会计准则,Anthropic 前三季度净亏 1,040 亿美元,市盈率没法算。可其中 943 亿(91%)是早年发的可转债按新估值重新计价的账面损失,不是花出去的钱。经营亏损只有 12.6 亿,经营现金流还净流入 65.7 亿。
所以我换个算法:假设 10 月的 run-rate 一年都收得到,乘一个利润率当“假想利润”,再用完全摊薄市值除以它。15% 是三季度的调整后经营利润率,二季度是 19%。这是经营利润率,没扣股权激励和税,净利润会更少。
| 买入价 | 利润率 15% | 利润率 20% | 利润率 30% |
|---|---|---|---|
| 78 美元 | 116 倍 | 87 倍 | 58 倍 |
| 117 美元(开盘涨 50%) | 173 倍 | 130 倍 | 87 倍 |
再看别人,11 月 10 日收盘,按过去 12 个月算:
| 公司 | 市值 | 市销率 | 市盈率 |
|---|---|---|---|
| Anthropic(78 美元) | 1.40 万亿 | 39.8 倍(按 run-rate 17.3 倍) | 亏损 |
| 英伟达 | 4.31 万亿 | 14.2 倍 | 22.5 倍 |
| 微软 | 3.96 万亿 | 11.4 倍 | 27.8 倍 |
| 谷歌 | 3.50 万亿 | 7.4 倍 | 14.7 倍 |
| 亚马逊 | 2.93 万亿 | 3.7 倍 | 21.6 倍 |
| Meta | 1.64 万亿 | 6.8 倍 | 21.6 倍 |
| Palantir | 3,894 亿 | 53.4 倍 | 110.3 倍 |
| OpenAI(媒体报道) | 1.25 万亿 | 25 倍(按年化收入) | 没有数据 |
三点:
- 按三季度的利润率,78 美元相当于 116 倍市盈率。 这是经营利润口径,没扣税和股权激励;Palantir 的 110 倍按净利润算,口径不同,只能看量级。利润率做到 30% 也还有 58 倍,是英伟达的两倍半。
- 按 run-rate 算,17.3 倍市销率在英伟达的 14.2 倍和 OpenAI 的 25 倍之间;按过去 12 个月收入算(英伟达那个数的口径),是 39.8 倍。 OpenAI 的 1.25 万亿估值和约 500 亿年化收入都是媒体报道,两家算收入的口径也不完全一样。
- 谷歌、亚马逊的市盈率被投资收益压低了,所以比它们看市销率。 亚马逊前三季度有 628 亿美元税前收益来自 Anthropic 估值上调(亚马逊 10-Q)。谷歌前三季度其他收益比去年同期多 1,009 亿,10-Q 说主要来自“一家私营公司”的未实现收益和上市前的 SpaceX,没点名,这家私营公司是 Anthropic 是我的推断。
3. 倒推:想赚钱,2030 年得卖多少
算法五步:
- 想要的 2030 年底股价 = 买入价 ×(1 + 每年收益)的 4.1 次方。11 月 19 日到 2030 年底是 4.1 年。
- 2030 年的股数:完全摊薄 180 亿股,我按每年多 1% 算,到 2030 年约 187.5 亿股。这是个示意的数:前三季度股权激励费用 32.6 亿美元,一年约占 78 美元市值的 0.3%;9 月底之后新授予的限制性股票折成一年约 2%。按 3% 算的结果在第 6 节。
- 2030 年要的市值 = 股价 × 股数。
- 市值 = 2030 年净利润 × 市盈率,净利润 = 收入 × 净利率。倒过来,就是要的收入。
- 今天账上的现金不加回去:我假设它都花在了算力上(见第 5 节)。要是一分没花,按 78 美元买、每年赚 10% 要的收入从 4,330 亿降到约 3,900 亿。
两套假设:谨慎,净利率 20%、市盈率 25 倍,每 1 美元收入值 5 美元市值;乐观,净利率 30%、市盈率 30 倍,值 9 美元。
| 买入价,想要的收益 | 2030 年股价 | 谨慎:要的收入 | 乐观:要的收入 |
|---|---|---|---|
| 78 美元,保本 | 78 美元 | 2,925 亿,约等于英伟达 | 1,625 亿,Meta 的三分之二 |
| 78 美元,每年 10% | 115 美元 | 4,330 亿,接近谷歌 | 2,405 亿,约等于 Meta |
| 78 美元,每年 15% | 139 美元 | 5,199 亿,谷歌的 1.1 倍 | 2,888 亿,接近英伟达 |
| 117 美元,保本 | 117 美元 | 4,388 亿,接近谷歌 | 2,438 亿,约等于 Meta |
| 117 美元,每年 10% | 173 美元 | 6,495 亿,谷歌的 1.4 倍 | 3,608 亿,约等于微软 |
| 117 美元,每年 15% | 208 美元 | 7,798 亿,约等于亚马逊 | 4,332 亿,接近谷歌 |
今天一年的收入(过去 12 个月):Meta 2,416 亿、英伟达 3,030 亿、微软 3,464 亿、谷歌 4,711 亿、亚马逊 7,974 亿。只拿来比规模,几家的生意各不相同。
最容易被忽略的是发行价和开盘价的差别:按 117 美元开盘买、到 2030 年只想保本,要的收入和按 78 美元买、每年赚 10% 差不多。 发行价只有打新中签的人拿得到,大多数人是开盘后才买,起点就高了一截。第一天的三个价格,上一篇讲过。
4. 四种未来
我编了四条收入路径,起点是 2026 年全年约 535 亿美元:前三季度收入 332.4 亿,四季度按 10 月的 run-rate 不再涨算,202.5 亿(我的估算)。四种未来的可能性不一样,我不给概率。
- 价格战: 对手降价,收入速度从现在开始往下走。2027 年全年还比 2026 年多,但已经低于今天的 run-rate,之后一路回落。2030 年约 599 亿,是甲骨文今天收入(718 亿)的八成。
- 失速: 2027 年翻一倍,之后每年只涨一成多。2030 年约 1,500 亿,Meta 的六成。
- 稳健: 增速每年减半。2030 年约 3,000 亿,和英伟达今天差不多。
- 狂奔: 增速一直很高。2030 年约 6,008 亿,谷歌的 1.3 倍。
每年的收入:
| 未来 | 2027 年 | 2028 年 | 2029 年 | 2030 年 | 每年增速(从 run-rate 算) |
|---|---|---|---|---|---|
| 价格战 | 722 亿 | 650 亿 | 617 亿 | 599 亿 | −8% |
| 失速 | 1,070 亿 | 1,198 亿 | 1,342 亿 | 1,503 亿 | +18% |
| 稳健 | 1,209 亿 | 1,971 亿 | 2,591 亿 | 2,999 亿 | +43% |
| 狂奔 | 1,391 亿 | 2,503 亿 | 4,005 亿 | 6,008 亿 | +73% |
利润率和市盈率是我按路径定的:收入越低,利润率给得越低(第 5 节讲为什么);增长越慢,市场给的倍数越低。
| 未来 | 净利率 × 市盈率 | 2030 年股价 | 78 美元买入 | 117 美元买入 |
|---|---|---|---|---|
| 价格战 | 10% × 20 倍 | 6 美元 | −92%,每年 −46% | −95%,每年 −51% |
| 失速 | 15% × 20 倍 | 24 美元 | −69%,每年 −25% | −79%,每年 −32% |
| 稳健 | 25% × 25 倍 | 100 美元 | +28%,每年 +6% | −15%,每年 −4% |
| 狂奔 | 30% × 30 倍 | 288 美元 | +270%,每年 +37% | +146%,每年 +25% |
稳健那条,2030 年收入是 2026 年的 5.6 倍,追上今天的英伟达,78 美元买入每年也只赚 6%,开盘 117 美元买入还要亏。想赚大钱,得是狂奔。
5. 9,000 亿算力账单
招股书写的总承诺约 9,009 亿美元,几乎全是算力和基础设施,其中约 4,516 亿要在 2026 年 10 月到 2030 年底之间花掉。每年金额写死的那张表只有 3,200 亿,2027 到 2029 年合计 1,213 亿,算是最低线。招股书还写了 1,500 到 1,750 亿美元没写死金额的安排,不在这 9,009 亿里。
| 未来 | 2027–2029 年收入 | 固定表账单占收入 | 2026 年四季度到 2030 年收入 | 4,516 亿占收入 |
|---|---|---|---|---|
| 价格战 | 1,990 亿 | 61% | 2,791 亿 | 162% |
| 失速 | 3,610 亿 | 34% | 5,316 亿 | 85% |
| 稳健 | 5,771 亿 | 21% | 8,973 亿 | 50% |
| 狂奔 | 7,900 亿 | 15% | 1.41 万亿 | 32% |
账单基本是固定的,收入不是。三季度,算力和基础设施费用已经占收入 58%。价格战那条,到 2030 年的承诺比同期收入还多六成。9,009 亿里有 1,862 亿带终止权或附条件,就算这些全落在 2030 年底前、全部退掉,账单也还占收入 95%。所以我给价格战 10% 的净利率,已经是往好了算。
收入越高,同一张账单摊得越薄,所以利润率是最关键的旋钮,而且它多半跟着收入走:收入差,利润率很难高。这几个比例看的是付钱的压力,不是利润率:付款时间和记成费用的时间不一样,四种未来的利润率是我定的假设,只是参考了这张表。
6. 哪个假设动一下,结果变最多
拿稳健这条(2030 年收入约 3,000 亿)只改净利率和市盈率,看 2030 年股价,括号里是 78 美元买入的每年收益:
| 净利率 \ 市盈率 | 20 倍 | 25 倍 | 30 倍 | 35 倍 |
|---|---|---|---|---|
| 15% | 48 美元(−11%) | 60 美元(−6%) | 72 美元(−2%) | 84 美元(+2%) |
| 20% | 64 美元(−5%) | 80 美元(+1%) | 96 美元(+5%) | 112 美元(+9%) |
| 25% | 80 美元(+1%) | 100 美元(+6%) | 120 美元(+11%) | 140 美元(+15%) |
| 30% | 96 美元(+5%) | 120 美元(+11%) | 144 美元(+16%) | 168 美元(+20%) |
| 35% | 112 美元(+9%) | 140 美元(+15%) | 168 美元(+20%) | 196 美元(+25%) |
在 0 到 3% 之间,股数的影响比净利率和市盈率小;要是靠大量增发股票付算力,稀释会更大。下面按净利率 25%、市盈率 25 倍算:
| 每年稀释 | 2030 年股数多出 | 2030 年股价 | 78 美元买入每年 | 117 美元买入每年 |
|---|---|---|---|---|
| 0% | 0 | 104 美元 | +7% | −3% |
| 1% | 4.2% | 100 美元 | +6% | −4% |
| 3% | 12.9% | 92 美元 | +4% | −6% |
净利率或市盈率每动一格,每年收益差 4 到 7 个点;稀释从 1% 到 3%,只差 2 个点。各个风险落在哪个旋钮上:
- 算力承诺,动利润率。 就是上一节那笔账。
- 价格战,收入和利润率一起动。 招股书写明,国内外机构发布的开放权重模型在抢看重成本的那部分生意,可能压低价格。
- 收入结构,动市盈率。 79% 是按用量收费,客户少用就少收;前五大客户占前三季度收入约 25%;经云厂商的应用市场卖出去的占 44%。收入越容易变,市场给的倍数越低。
- 治理,动市盈率。 公众买的 A 类股,投票权合计最多 49.9%;董事会多数由长期利益信托选;公司是公益公司,要在股东和使命之间平衡。市场要是为这个打折,打在倍数上。
- 股权激励和新股,动每股价值。 要是卖股票付算力,每年稀释 3%,2030 年股数多 12.9%。
7. 接下来看什么
| 日期 | 发生什么 | 告诉你什么 |
|---|---|---|
| 11 月 18 日 | 定价(媒体报道) | 发行价每高 1 美元,完全摊薄估值多约 180 亿美元 |
| 11 月 19 日 | 第一天交易(媒体报道) | 开盘价比发行价高几成,你要的 2030 年收入就高几成,查第 8 节 |
| 12 月 21 日(周一)开盘 | 按纳斯达克 5 月起的快速纳入规则,11 月 19 日上市的话,第 7 个交易日正好是 11 月 30 日(年度调整的基准日),只要那天市值排进前 40,就跟 12 月的年度调整一起纳入纳斯达克 100,12 月 11 日收盘后公布。上市晚一天,就要推到 12 月 21 日之后至少 5 个交易日(我按规则推算) | 跟踪指数的基金集中买入 |
| 2027 年初,日期未定 | 上市后第一份财报(2026 年四季度)。财报后第 2 个完整交易日,最多约 17 亿股可以提前卖 | run-rate 还涨不涨;调整后经营利润率回到 19%,还是跌破 15%。这是第 6 节最敏感的那个数 |
| 2027 年 5 月中旬 | 一季报后第 2 个完整交易日,或满 180 天(5 月 17 日),先到为准:员工、高管和约 27 亿股的老股东解禁,另外约 80 亿股和创始人要等到三季报后或满 365 天。约 5 月 20 日,260 亿美元私募股满 6 个月,非关联方可以按 Rule 144 卖 | 能卖的股票一下子变多 |
完整的解禁日历在上一篇。
8. 速查表(可以直接收藏)
谨慎假设(净利率 20%、市盈率 25 倍),想到 2030 年底每年赚 10%:
| 你的买入价 | 完全摊薄估值 | EV ÷ run-rate | 2030 年要的收入 | 相当于今天的 |
|---|---|---|---|---|
| 发行价 70 美元 | 1.26 万亿 | 13.0 倍 | 3,892 亿 | 微软的 1.1 倍 |
| 发行价 74 美元 | 1.33 万亿 | 13.8 倍 | 4,111 亿 | 谷歌的九成 |
| 发行价 78 美元 | 1.40 万亿 | 14.7 倍 | 4,330 亿 | 接近谷歌 |
| 开盘 93.6 美元 | 1.68 万亿 | 18.1 倍 | 5,196 亿 | 谷歌的 1.1 倍 |
| 开盘 117 美元 | 2.11 万亿 | 23.3 倍 | 6,495 亿 | 谷歌的 1.4 倍 |
| 开盘 131 美元 | 2.36 万亿 | 26.5 倍 | 7,274 亿 | 亚马逊的九成 |
开盘那几行按 78 美元发行算。
9. 贴给 AI 的提示词
定价和开盘之后,把三个数填进去(发行股数没变的话),贴给能跑代码的 AI(Claude、ChatGPT 都行),它会按同一套方法重算第 1、3、4 节的表:
帮我重算 Anthropic(股票代码 ANT)的估值表。只用下面给的数,不要联网补数,也不要凭记忆改数。用代码算,列出公式。不给买卖建议。

我填的三个数:
- 最终发行价 P_ipo = ____ 美元
- 第一天开盘价 P_open = ____ 美元
- 最新 run-rate R0 = ____ 亿美元(公司公布的 Run-Rate Revenue;2026-10-31 是 810 亿)

固定输入(Anthropic 招股书 S-1/A 第 2 次修订,2026-11-10):
- 发行价 74 美元时:已发行股数 13,086,672,591,完全摊薄股数 18,012,993,381。
- 260 亿美元私募按发行价买股,74 美元时是 351,351,348 股。发行价变了,两个股数都加上(260 亿 ÷ P_ipo − 351,351,348)。
- 期权按库存股法:74 美元时行权款买回 69,774,828 股。完全摊薄股数再减去(69,774,828 × 74 ÷ P_ipo − 69,774,828)。
- 上市后现金和短期投资:74 美元时 2,126.84 亿美元,发行价每高 1 美元多 7.93 亿。
- 以上股数和现金只在发行股数(8.25 亿股)和私募金额(260 亿美元)不变时成立;变了就按最终招股书更新。
- 三季度收入 169.56 亿;过去 12 个月收入 352.82 亿;2026 年前三季度收入 332.42 亿。
- 持有期 t = 第一天到 2030-12-31 的年数(11 月 19 日上市是 4.115 年)。
- 每年稀释 1%:2030 年股数 = 完全摊薄股数 ×(1.01 的 t 次方)。
- 2030 年市值 = 收入 × 净利率 × 市盈率。今天的现金不加回去(假设花在算力上)。
- 两套假设:谨慎 = 净利率 20%、市盈率 25;乐观 = 净利率 30%、市盈率 30。
- 今天一年的收入,用来对照规模:Meta 2,416 亿、英伟达 3,030 亿、微软 3,464 亿、谷歌 4,711 亿、亚马逊 7,974 亿。

表 1,股价换估值:行 = P_ipo、P_open,再加 P_ipo × 1.2、× 1.5、× 1.68。列 = 已发行股市值、完全摊薄市值、EV(完全摊薄市值减现金)、完全摊薄市值 ÷ R0、EV ÷ R0、EV ÷(三季度收入 × 4)、EV ÷ 过去 12 个月收入。股数和现金一律按 P_ipo 算,开盘价只影响市值。

表 3,倒推:买入价取 P_ipo 和 P_open,想要的每年收益取 0%、10%、15%。2030 年要的收入 = 买入价 ×(1 + 收益)的 t 次方 × 2030 年股数 ÷(净利率 × 市盈率),谨慎、乐观各一列,每个结果写最接近的那家公司和倍数。

表 4,四种未来:2026 年全年收入 = 332.42 亿 + R0 ÷ 4(如果已经有 2026 年全年实际收入,就用实际数)。之后每年增速:
- 价格战:+35%、−10%、−5%、−3%;净利率 10%,市盈率 20
- 失速:+100%、+12%、+12%、+12%;净利率 15%,市盈率 20
- 稳健:+126%、+63%、+31.5%、+15.75%;净利率 25%,市盈率 25
- 狂奔:+160%、+80%、+60%、+50%;净利率 30%,市盈率 30
输出 2027–2030 年每年收入、2030 年每股价格(2030 年市值 ÷ 2030 年股数)、相对 P_ipo 和 P_open 的总涨跌和每年收益。

最后用三句话说:按这个开盘价,想每年赚 10%,2030 年要多大的收入;四种未来里哪几种能赚钱;和 2026-11-10 的版本(78 美元发行:完全摊薄 1.40 万亿,每年赚 10% 要 4,330 亿收入)比,变了多少。
10. 怎么算的
数据来源:
- Anthropic: 股数、现金、收入、利润、算力承诺都来自 招股书第 2 次修订稿(11 月 10 日提交)。三季度和前三季度的数字未经审计。
- 日期: 定价日和第一天交易日来自 CNBC 援引知情人士,公司没确认;纳斯达克 100 快速纳入的规则来自纳斯达克的编制方法和 Callan。
- 可比公司: 11 月 10 日收盘的市值、市盈率、市销率来自 FMP,过去 12 个月收入是市值除以市销率倒推的,谷歌的按它的财报算。投资收益来自 亚马逊 和 谷歌 的三季度 10-Q。
- OpenAI: 1.25 万亿估值是彭博最先报道的(TechCrunch 转述);9 月底约 500 亿年化收入是金融时报报道的(彭博法律频道转述,匿名消息源)。都是媒体报道,OpenAI 没有确认。
假设:
- 股数随发行价变:260 亿美元私募按发行价折股,期权按库存股法扣掉能买回的股数,所以 78 美元对应 1.404 万亿。开盘价那几行,股数和现金按 78 美元发行价算。
- 持有期 4.115 年,从 2026 年 11 月 19 日到 2030 年底。每年稀释 1%,另看了 0% 和 3%。
- 2030 年估值 = 当年净利润 × 市盈率。今天的现金不加回去,假设都花在算力上。要是到 2030 年一分没花,每种未来的股价都高约 11.5 美元:稳健那条是 111 美元、每年 9%,不是 6%;按 78 美元买、每年赚 10% 要的收入从 4,330 亿降到约 3,900 亿。
- 2026 年四季度收入 = 10 月 run-rate ÷ 4,是我的估算。四条收入路径和各自的利润率、市盈率是我定的。
- 从 run-rate 算的每年增速,按 10 月底到 2030 年年中 3.67 年算,因为一整年的收入大约等于年中的 run-rate。
- 算力账单只用招股书给的数:2030 年底前约 4,516 亿,固定金额表里 2027 到 2029 年 1,213 亿。
全部数字是同一个 Python 脚本算的,方法和第 9 节的提示词一样。这篇是数据整理,不构成投资建议。
招股书本身讲了什么,在这篇;上市第一天该不该买、48 家科技公司上市后的走势和解禁日历,在这篇。
我最没把握的是净利率。三季度的调整后经营利润率是 15%,还没扣股权激励和税;2030 年净利率能不能到 20% 以上,招股书里没有答案,偏偏它是第 6 节里动一格就差好几个点的那个数。
你觉得 2030 年它一年能收多少钱?留言写个数,我按你的数把上涨空间算给你。